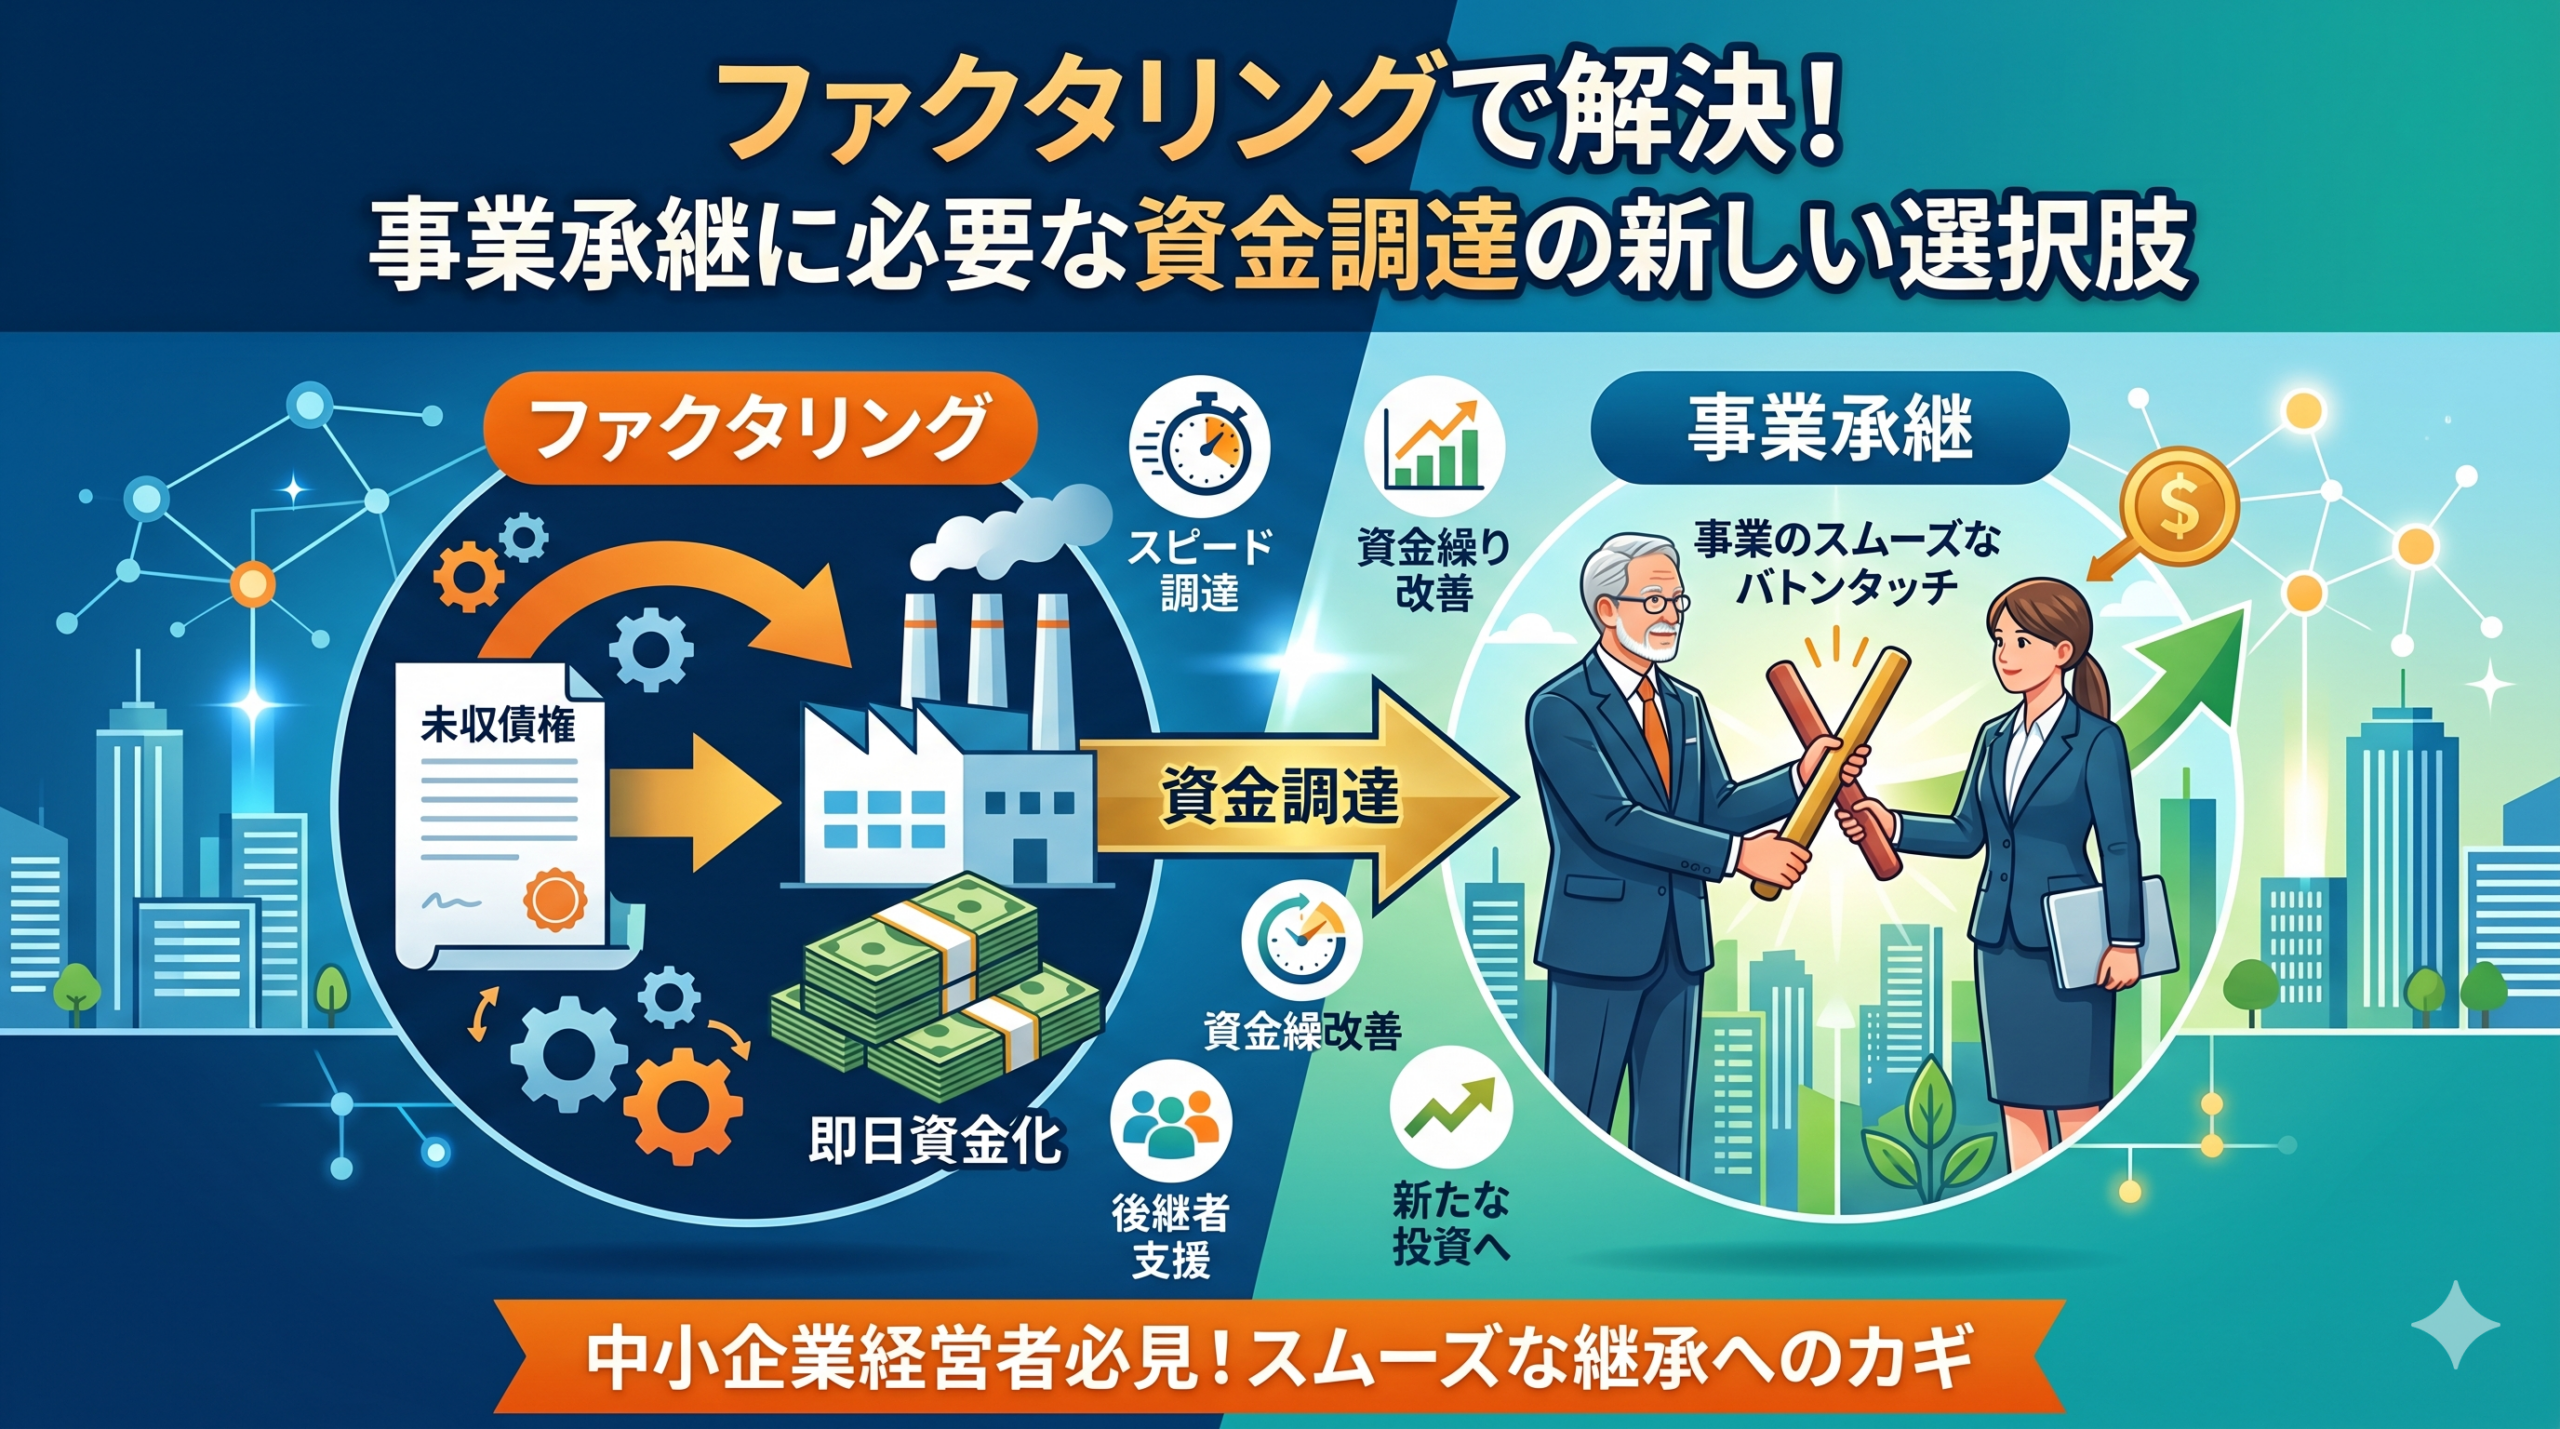
事業承継では、後継者を決めて経営を引き継ぐだけではなく、株式の取得、事業用資産の移転、税金への対応、承継後の運転資金など、さまざまな場面で資金が必要になります。
特に中小企業では、事業承継をきっかけに金融機関が融資条件や保証条件を見直したり、承継直後に設備投資や人材採用が重なったりすることで、一時的に資金繰りが厳しくなるケースもあります。
こうした場合、銀行融資や自己資金、補助金などに加え、保有する売掛債権を期日前に現金化する「ファクタリング」も選択肢の一つです。
ただし、ファクタリングは事業承継に必要な株式取得資金やM&Aの買収代金をすべて賄うためのものではありません。
基本的には、承継前後に発生する短期的な運転資金や資金ギャップを補う方法として活用することが重要です。
本記事では、事業承継で必要になる資金や代表的な資金調達方法、ファクタリングを活用できるケース、メリット・デメリット、注意点まで詳しく解説します。
事業承継と資金調達の全体像
事業承継とは、会社の経営権だけでなく、株式、事業用資産、取引先との関係、従業員、技術やノウハウなどを次の経営者へ引き継いでいく取り組みです。
中小企業庁では、事業承継を親族内承継、従業員承継、M&Aなどによる第三者への承継に分け、それぞれの状況に応じた準備や支援策を案内しています。
事業承継で必要となる資金の種類とタイミング
必要となる資金は承継方法によって異なります。
例えば、後継者が現経営者から株式を買い取る場合には株式取得資金が必要です。
また、事業用不動産や設備を会社・後継者へ移転する場合には、取得代金や税金などが発生する可能性があります。
さらに承継後には、設備更新、人材採用、システム変更、広告宣伝など、新体制への移行費用が生じることがあります。
そのため、承継そのものに必要な資金だけでなく、承継後数か月の運転資金まで含めて資金計画を立てることが重要です。
事業承継における資金調達手段の比較イメージ
長期的な設備投資や株式取得には銀行融資、自己資金、出資などが適しています。
一方、入金予定の売掛金があるものの、数週間から数か月の資金不足を補いたい場合にはファクタリングが選択肢になります。
つまり、一つの方法ですべての資金を調達するのではなく、「長期資金」と「短期資金」を分けて考えることがポイントです。
事業承継の種類
事業承継は、大きく親族内承継、親族外・従業員承継、M&Aによる第三者承継に分けられます。
① 親族内承継
経営者の子どもや兄弟姉妹など親族へ事業を引き継ぐ方法です。
経営理念や企業文化を継承しやすい一方、株式や事業用資産をどのように移転するか、相続・贈与をどう設計するかなどが重要になります。
② 親族外承継
会社の役員や従業員など、親族以外の人へ経営を引き継ぐ方法です。社内事情や取引先を理解している人物が後継者になれるメリットがあります。
一方、後継者本人に十分な自己資金がない場合には、株式取得資金をどのように調達するかが課題になります。
③ M&A(第三者承継)
社外の企業や個人へ株式や事業を譲渡する方法です。
後継者不在企業でも事業や雇用を残せる可能性があるほか、譲渡企業の経営資源と買い手企業の経営資源を組み合わせることで成長につながるケースがあります。
なお、M&A自体は原則として「資金調達方法」ではなく「事業承継方法」です。
売り手は株式等の譲渡代金を受け取れますが、買い手側では別途、自己資金や金融機関からの買収資金などを準備する必要があります。
事業承継が重要な理由
事業承継を先送りすると、経営者の体調悪化や突然の不在などによって、十分な準備ができないまま後継者が経営を引き継ぐことになりかねません。
取引先との関係、金融機関との交渉、従業員への説明、株式・資産の移転などには時間が必要です。
そのため、中小企業庁も早い段階から経営状況や課題を「見える化」し、事業承継計画を策定しながら進めることを案内しています。
事業承継の準備と流れ
① 後継者の選定
まず、親族、役員・従業員、第三者のうち誰へ事業を引き継ぐのか検討します。
経営能力だけでなく、本人の意思、社内外からの信頼、株式取得能力なども考慮する必要があります。
② 経営権の引き継ぎ
代表取締役の変更だけで事業承継が完了するわけではありません。
経営理念、取引先との関係、金融機関との関係、業務ノウハウなどを段階的に引き継ぐことが重要です。
③ 株式や資産の移転
株式会社では、経営権と株式の保有関係も整理します。
株式を売買・贈与・相続する方法によって必要資金や税負担が異なるため、税理士や弁護士などの専門家と検討することが重要です。
④ 資金対策
株式取得資金、納税資金、設備投資、運転資金などを洗い出し、自己資金だけで不足する場合には銀行融資や補助金、出資、ファクタリングなどを検討します。
⑤ PMI(統合作業)と体制変更のポイント
M&Aによる承継では、成立後のPMI(Post Merger Integration)も重要です。
会計システム、人事制度、取引条件、組織体制などを統合する過程では、一時的に専門家報酬やシステム費用、人件費が増える可能性があります。
⑥ 事業計画の策定
承継後の売上・利益だけでなく、月ごとの資金繰りを予測しておきましょう。
売上が伸びていても、売掛金の入金より仕入れや人件費の支払いが先になれば、手元資金が不足する可能性があります。
事業承継にとっての資金調達の意義
後継者側から見た資金調達の意義
後継者に十分な自己資金がなくても、適切な資金調達を組み合わせることで株式取得や設備投資などを実行できる可能性があります。
譲渡側オーナーから見た資金調達の意義
後継者側が資金を確保できれば、株式の買取りなどを計画的に進めやすくなります。
金融機関との関係構築という観点での意義
事業承継では経営者変更をきっかけに金融機関との関係も変化します。
承継計画や事業計画、資金繰り表などを準備し、早期に金融機関と情報共有しておくことが重要です。
事業承継で資金繰りが厳しくなる理由
株式・持分の取得資金が必要になる理由
後継者が株式を買い取る場合、企業価値によってはまとまった取得資金が必要になります。
承継直後の運転資金需要が膨らむ理由
新経営体制への移行に伴い、採用、設備、広告、システムなどへの支出が増えることがあります。
さらに売掛金の入金サイトが長い企業では、売上増加によって運転資金が逆に増える場合もあります。
金融機関の与信見直しが資金繰りに与える影響
経営者交代によって金融機関が経営方針や返済能力を再確認する場合があります。
従来と同じ条件で新規融資を受けられるとは限らないため、複数の資金調達手段を用意しておくことが重要です。
PMI期間に一時的なコスト増が生じる理由
M&A後はシステム統合、組織再編、専門家への依頼などによって支出が先行する可能性があります。
売上やコスト削減効果が現れるまでの資金を確保しておく必要があります。
事業承継時の資金調達方法
1. 自己資金
返済や手数料が不要な点がメリットですが、すべてを自己資金で賄うと手元資金が減少し、承継後の運転資金が不足する可能性があります。
2. 親族・知人からの借入
柔軟な条件で資金を調達できる可能性がありますが、金銭トラブルを避けるため契約書を作成し、返済条件を明確にすることが重要です。
3. 金融機関からの借入(融資)
株式取得や設備投資など比較的大きな資金に適しています。
ただし、審査があり、財務内容や返済能力などが確認されます。
4. M&A(第三者承継)
M&Aは厳密には資金調達ではなく事業承継の方法です。
売り手にとっては株式・事業の譲渡によって資金を得られる一方、買い手は買収資金を別途準備します。
5. 出資(エクイティファイナンス)
投資家などから出資を受ける方法です。
原則として借入金のような元本返済義務はありませんが、持株比率や経営への関与について検討する必要があります。
6. 補助金・助成金の活用
事業承継に関連する設備投資や専門家活用、PMIなどについて公的支援を利用できる場合があります。
2026年9月時点では「事業承継・M&A補助金」の16次公募要領が公開されており、事業承継促進枠、専門家活用枠、廃業・再チャレンジ枠、PMI推進枠が設けられています。
申請受付は2026年10月2日から11月6日17時までの予定です。
ただし、補助金は用途や対象経費が細かく定められており、すべての事業承継費用が対象になるわけではありません。例えば16次公募の事業承継促進枠では、M&Aそのものにかかる費用は補助対象外とされています。
7. クラウドファンディング
新商品や地域事業など、共感を得やすい事業では資金調達とマーケティングを兼ねられる場合があります。
8. ファクタリング(売掛金の活用)
ファクタリングは、企業が保有する売掛債権をファクタリング会社へ売却し、支払期日前に資金化する方法です。
金融庁も、一般的なファクタリングについて「売掛債権等を期日前に買い取るサービス」であり、法的には債権の売買・譲渡契約であると説明しています。
借入とは性質が異なるため、承継前後の短期的な運転資金確保に利用できる場合があります。
事業承継での資金調達手段の比較
自己資金・融資・出資・補助金・ファクタリングの比較
自己資金はコストが少ない反面、手元資金が減ります。
銀行融資は大きな資金を長期で調達しやすい一方、審査があります。
出資は返済負担を抑えられますが、持株比率への影響があります。
補助金は返済不要ですが、対象要件や申請期間があり、原則として必要なタイミングで自由に使える資金ではありません。
ファクタリングは売掛債権があれば比較的短期間で資金化できる可能性がありますが、手数料が発生するため長期・継続利用には注意が必要です。
資金調達手段の組み合わせ方の考え方
株式取得や大型設備など長期間使用する資金は融資や自己資金で対応し、売掛金の入金待ちによる短期的な不足をファクタリングで補うなど、資金使途と期間を合わせることが重要です。
事業承継におけるファクタリングの仕組み
ファクタリングの基本的な仕組み
企業が保有する売掛債権をファクタリング会社へ売却し、手数料を差し引いた代金を受け取ります。
2社間ファクタリングの特徴
利用企業とファクタリング会社の2社で契約する方式です。
売掛先への通知・承諾を伴わないスキームもあり、取引先との関係に配慮したい企業に利用されます。
3社間ファクタリングの特徴
利用企業、ファクタリング会社、売掛先の3者が関係する方式です。
一般的には売掛先へ債権譲渡を知らせ、売掛先からファクタリング会社へ代金が支払われます。
2社間ファクタリングと3社間ファクタリングの選び方
スピード、手数料、売掛先への通知の可否、契約条件などを比較して選択します。
事業承継でファクタリングが有効なケース
承継直後の運転資金のつなぎ
売掛金の入金が翌月・翌々月である一方、人件費や仕入代金の支払いが先に到来する場合、資金化を早めることで資金ギャップを縮小できます。
PMI・体制変更期の資金ギャップ対策
M&A後のシステム変更や人員配置などで一時的に支出が増えた場合にも、短期資金として活用できる可能性があります。
金融機関の与信枠が変わるタイミングの資金確保
承継直後で追加融資の審査に時間がかかる場合、確定した売掛債権があれば別の資金調達方法として検討できます。
既存借入のリスケ・条件変更中の資金確保
融資による追加調達が難しい状況でも、売掛債権の内容や売掛先の信用力などによってファクタリングを利用できる場合があります。
成長投資を優先したい場面での活用
手元資金を設備投資や採用に残しながら、売掛金を早期資金化して日常の運転資金に充てる方法も考えられます。
事業承継でファクタリングを使うメリット
メリット:資金化が早い・オフバランス化
売掛債権を早期に現金化できることが大きな特徴です。
また、適正な売買取引で会計上の金融資産の消滅認識要件を満たせば、売掛金が貸借対照表から減少する場合があります。
ただし、ファクタリングを利用すれば必ずオフバランス化できるわけではなく、契約内容やリスク移転などを踏まえた判断が必要です。
メリット:与信枠や担保余力に依存しにくい
融資ではない適正な債権売買であれば、金融機関の借入枠とは異なる仕組みで資金調達できます。
メリット:承継後の財務指標を維持しやすい
適切な債権売買として処理されれば、新たな借入金を増やさず資金化できるため、承継後の財務管理に活用できる場合があります。
事業承継でファクタリングを使うデメリット
デメリット:手数料負担・取引先への影響
額面全額を受け取れるわけではなく、手数料が差し引かれます。
また、3社間方式などでは取引先への説明が必要になる場合があります。
デメリット:継続利用による収益性の悪化リスク
毎月の売掛金を継続的に売却すると、その都度手数料が発生します。
金融庁も、高額な手数料や大幅な割引率によるファクタリングを繰り返すことで、かえって資金繰りが悪化する危険があると注意喚起しています。
デメリット:不適切なスキーム利用時の法的リスク
契約上は「債権譲渡」とされていても、売掛先が支払わなかった場合に利用者へ買戻しを義務付けるなど、実質的に貸付と同様の取引は貸金業に該当する可能性があります。
事業承継におけるファクタリングの費用と会計・税務
ファクタリング手数料の水準とコスト構造
手数料は、売掛先の信用力、入金までの期間、債権額、契約方式などによって異なります。
単純な手数料率だけでなく、登記費用や事務費用などを含めた実際の受取額を確認しましょう。
売掛金譲渡の会計処理とオフバランス化の影響
金融資産の消滅認識要件を満たす売却であれば、売掛金を消滅させ、売却対価との差額などを損益処理することになります。
具体的な処理は契約条件によって異なるため、顧問税理士や公認会計士への確認が必要です。
なお、金銭債権の譲渡は消費税法上、原則として非課税取引に該当します。
事業承継スキーム全体への税務上の影響
株式の売買・贈与・相続、事業用資産の移転などでは、それぞれ税務上の取扱いが異なります。
ファクタリングだけで判断するのではなく、事業承継全体の税務設計と合わせて検討することが重要です。
事業承継でのファクタリング活用の要点
事業承継スキーム全体の中での位置づけを決めること
ファクタリングは事業承継そのものを実現する制度ではありません。あくまで承継前後の資金繰りを補助する手段として位置づけましょう。
銀行融資や出資・補助金と組み合わせて使うこと
長期資金は融資や出資、補助対象となる費用には補助金、短期的な資金不足にはファクタリングといった使い分けが有効です。
短期の資金ギャップ解消に限定して利用すること
ファクタリングは「来月入る売掛金を今月使いたい」といった短期の資金需要との相性が良い方法です。
恒常的な赤字をファクタリングだけで補い続けるのではなく、収益構造そのものの改善も必要です。
事業承継でファクタリングを利用する際の注意点
契約条件で確認すべき主なポイント
手数料だけでなく、債権の買取代金、入金日、契約解除条件、遅延時の取扱い、売掛先が倒産した場合の負担などを確認します。
債権譲渡登記・通知の有無と取引先への影響
法人による金銭債権の譲渡では、債権譲渡登記によって債務者以外の第三者に対する対抗要件を備える方法があります。
ただし、登記しただけで売掛先である債務者に対する対抗要件まで当然に備わるわけではありません。
通知や承諾などについて契約前に確認する必要があります。
違法性が疑われるスキームのチェックポイント
一般的な売掛債権ファクタリング業について、ファクタリング会社専用の「許可」や「登録」が一律に必要とされているわけではありません。
そのため「許認可を持っているから安全」と判断するのではなく、契約内容や会社情報、費用、リスク負担を確認することが重要です。
一方、実質が貸付に該当する場合には貸金業登録が必要です。
金融庁は、買戻し義務や利用者自身の資金による支払いを求めるなど、実質的に貸付と同様のスキームに注意するよう呼びかけています。
トラブル時のリスク分担と求償条項の確認
売掛先が倒産・不払いとなった場合に誰が損失を負担するのかは特に重要です。
契約書の名称だけではなく、実際のリスク負担や買戻し義務、償還請求権の有無まで確認しましょう。
事業承継で信頼できるファクタリング会社を選ぶ方法
会社情報とコンプライアンス体制を確認すること
所在地、運営会社、代表者、契約書、問い合わせ窓口などが明確か確認しましょう。
前述のとおり、一般的なファクタリング会社に専用の許認可制度があるわけではないため、「許認可の有無」ではなく、取引の透明性を確認することが重要です。
手数料水準・契約条件の透明性を確認すること
見積時の手数料だけでなく、最終的にいくら受け取れるのかを確認します。
事業承継やM&A案件の実績と専門性を確認すること
事業承継期は通常時より財務・法務関係が複雑になりやすいため、法人取引や事業承継企業の資金繰りに理解のある会社を選ぶことが望まれます。
専門家や金融機関からの紹介を活用すること
税理士、公認会計士、弁護士、金融機関などから情報を集め、複数社を比較する方法もあります。
事業承継とファクタリングについて相談できる窓口
専門家(公認会計士・税理士・弁護士)への相談
株式評価や税務は税理士・公認会計士、契約や法的問題は弁護士など、内容に応じた専門家へ相談すると安心です。
金融機関・信用保証協会への相談
融資を検討する場合には取引金融機関に早めに相談し、事業承継計画や承継後の事業計画を共有しましょう。
公的支援機関(事業承継・引継ぎ支援センター等)の活用
現在、全国47都道府県に「事業承継・引継ぎ支援センター」が設置されています。
親族内承継、従業員承継、M&Aなど幅広い相談に対応し、事業承継計画の策定やM&Aのマッチングなども支援しています。
ファクタリング会社への事前相談の進め方
売掛先、請求金額、支払期日、必要資金額、希望する資金化時期などを整理して相談すると、利用可能性や条件を確認しやすくなります。
複数社から見積もりを取り、受取額や契約内容を比較することも重要です。
まとめ
事業承継では、株式取得、資産移転、設備投資、PMI、運転資金など、さまざまなタイミングで資金が必要になります。
そのため、事業承継を成功させるには、後継者や承継方法を決めるだけでなく、「いつ・何のために・いくら必要なのか」を事前に整理しておくことが重要です。
銀行融資は株式取得や設備投資など中長期の資金調達に適しており、補助金は対象となる投資や専門家費用などの負担軽減に役立つ可能性があります。
一方、ファクタリングは売掛債権を活用して入金時期を早められるため、承継前後に発生する短期的な運転資金不足への対応策となります。
ただし、ファクタリングは手数料が発生するため、恒常的な資金不足を解決するために繰り返し利用するのではなく、「売掛金はあるが入金まで時間がある」という一時的な資金ギャップを埋める手段として活用することがポイントです。
事業承継では、自己資金、銀行融資、出資、補助金、ファクタリングなど、それぞれの特徴を理解したうえで組み合わせることが大切です。
早い段階から資金繰り表と事業承継計画を作成し、金融機関や税理士、公認会計士、弁護士、事業承継・引継ぎ支援センターなどとも相談しながら、自社に適した資金調達方法を選択しましょう。