売上は増えているのに、仕入代金や外注費の支払いになると現金が足りない。
その原因の一つが、売掛金の増加です。建設業や運送業、卸売業などでは、商品・サービスの提供後に代金を受け取る掛取引があり、売上と入金の間に時間差が生じます。
ただし、売掛金が多いだけで経営状態が悪いとは判断できません。
支払期日前の正常な売掛金と、入金が遅れている売掛金では、必要な対応が異なるためです。
また、検収前の案件や未確定の追加工事を、すべて回収可能な売掛金として扱うことにも注意が必要です。
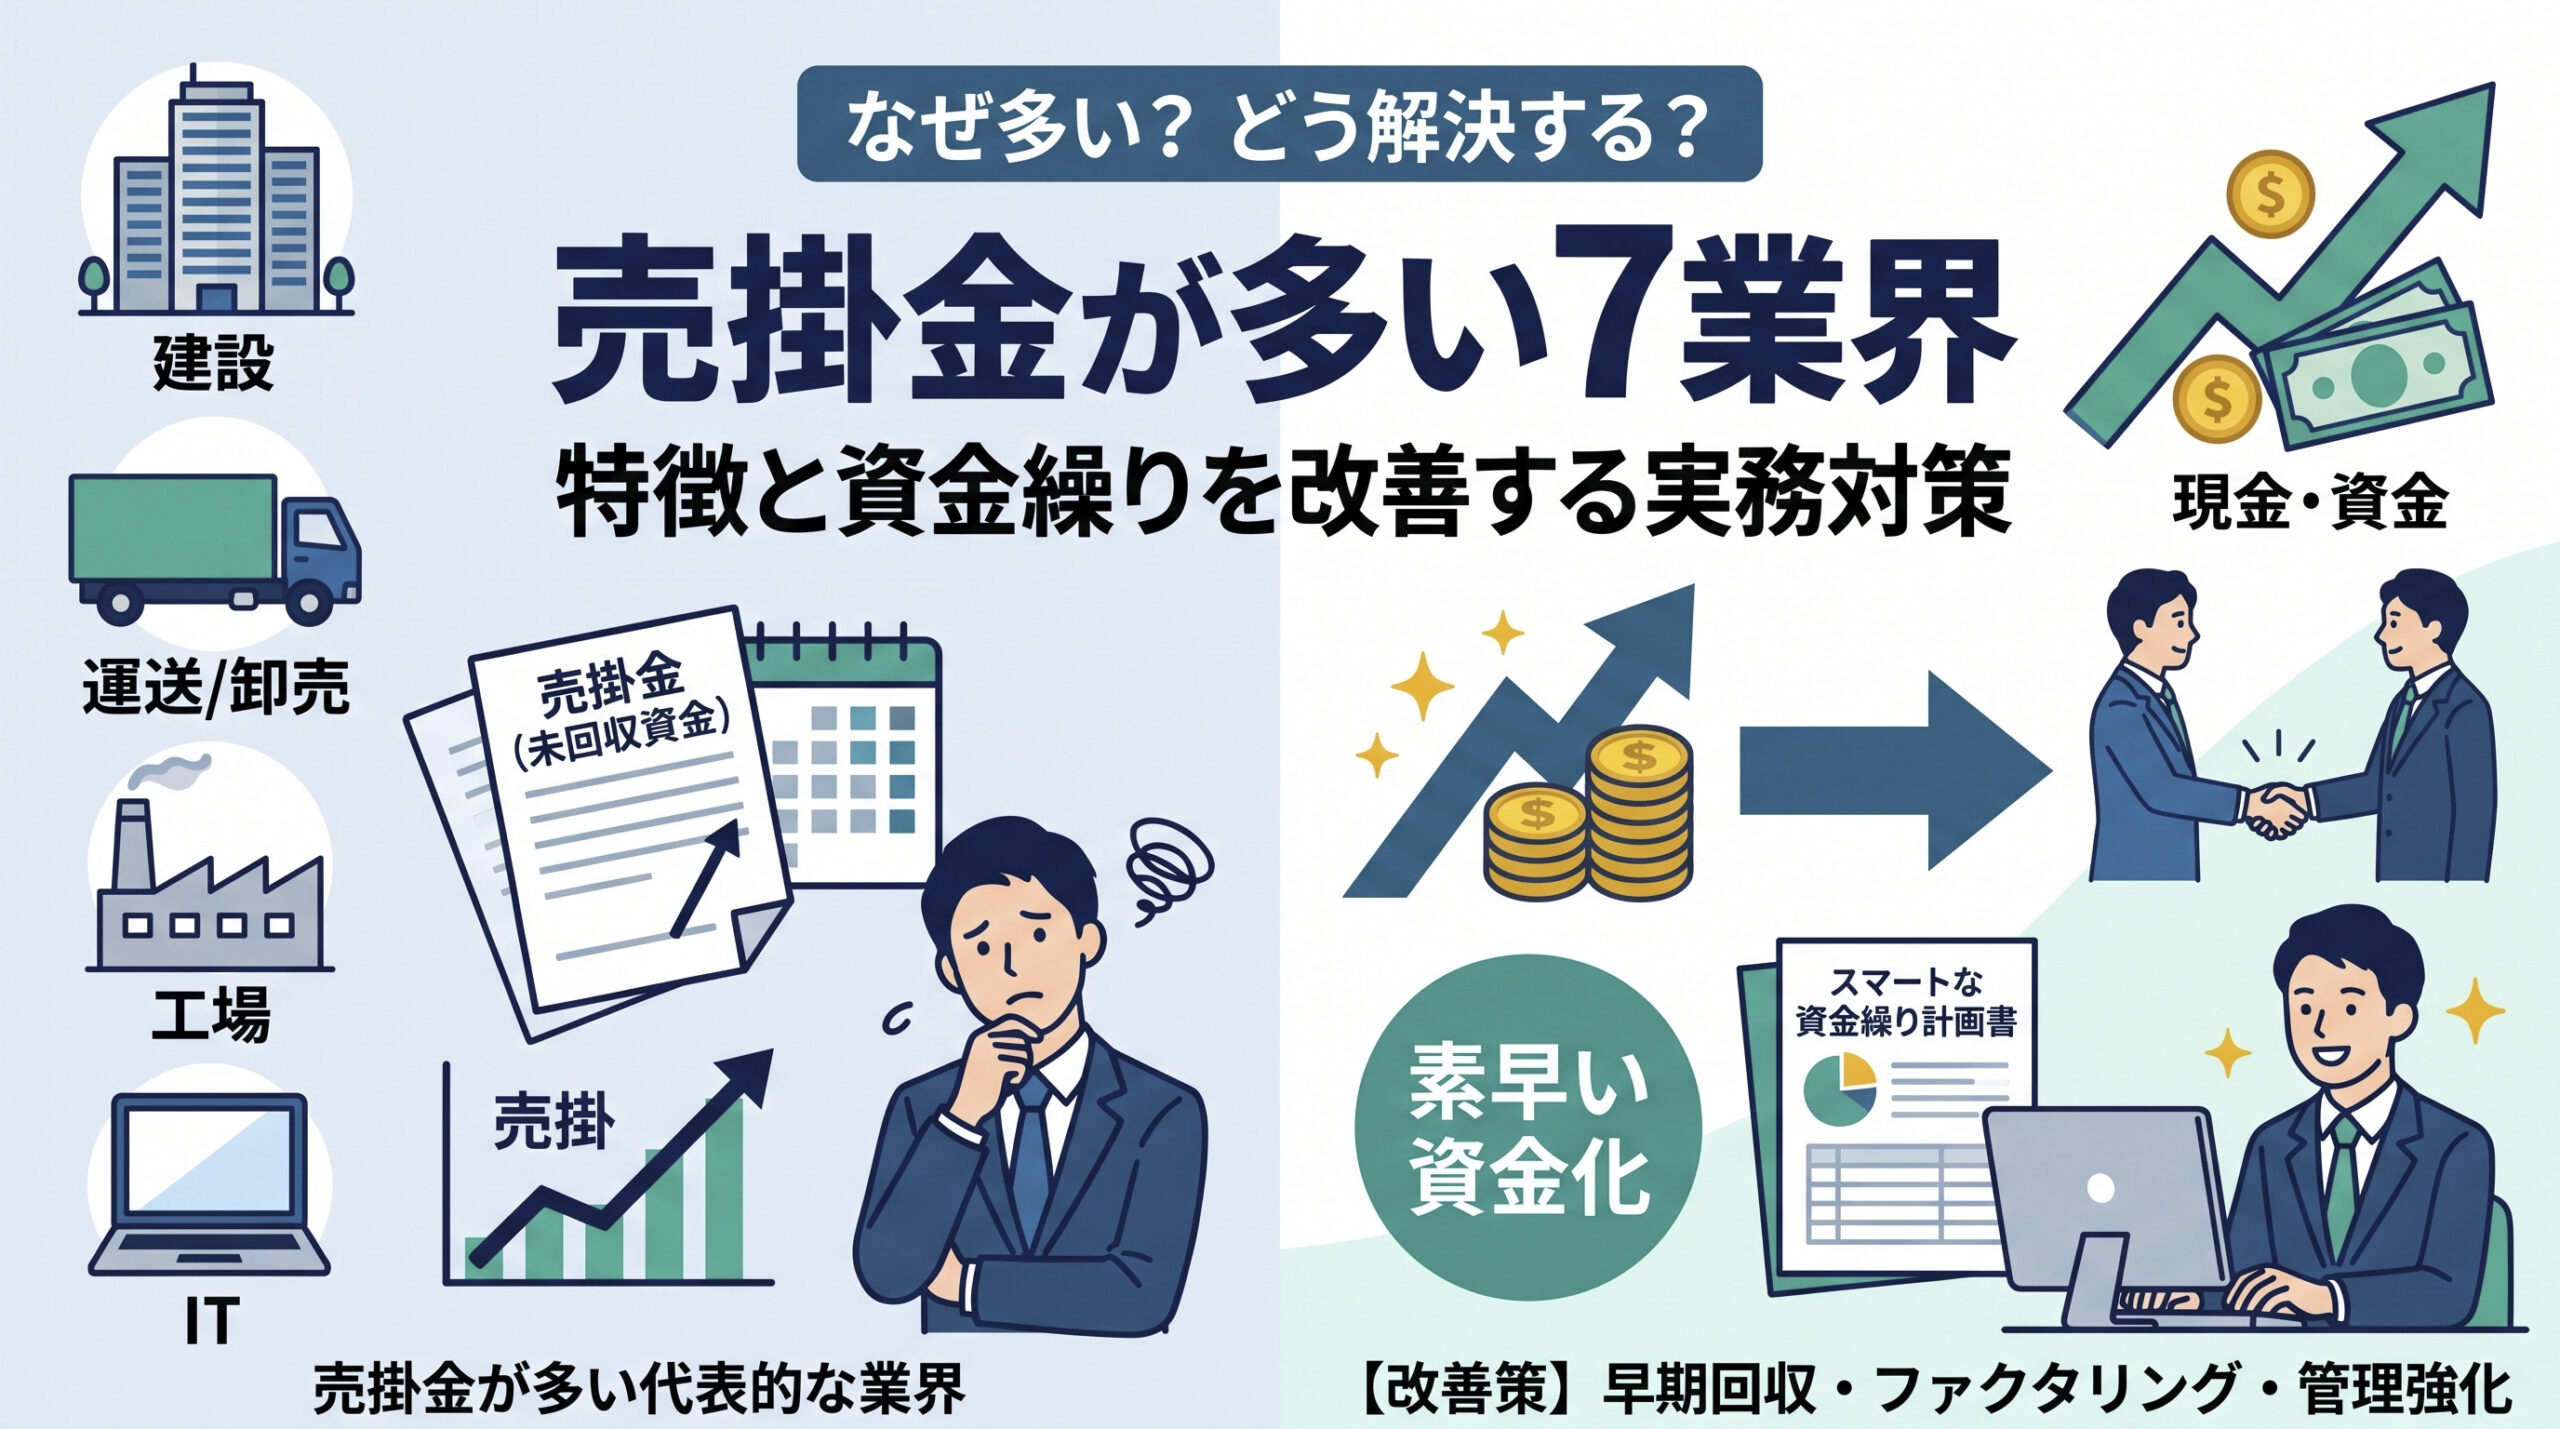
本記事では、売掛金が多くなりやすい7業界の特徴、残高を判断する指標、回収管理の改善策、ファクタリングの活用方法を解説します。
数値例は仕組みを説明するための仮定であり、特定企業の実績や業界平均ではありません。
売掛金が多い業界を知る前に押さえたい基本
売掛金は「売上のうち、まだ受け取っていない代金」
売掛金とは、通常の営業取引で商品やサービスを提供した際に生じる、未回収の代金債権です。
売上を計上しても、その時点で現預金が増えるとは限りません。
帳簿上の利益と支払いに使える現金を分けて考えることが、資金管理の出発点になります。
なお、仕事が進んで売上を認識していても、対価を受け取る権利に条件が残っていれば、収益認識会計基準上は「契約資産」に該当する場合があります。
同基準では、入金までに必要なのが時の経過のみである無条件の権利と、そうでない権利を区別しています。
検収待ちの案件を一律に売掛金と呼ぶのは正確ではありません。
建設業では完成工事未収入金、医療機関では医業未収金などの名称で表示されることもあります。
業界や会社の決算書を比較する際は、「売掛金」という科目だけでなく、営業債権全体の内容を確認しましょう。
回収サイトは起算点を確認する
回収サイトという言葉は、締め日から支払日までを指す場合と、納品・役務提供から入金までを指す場合があります。
何日という数字だけで比べず、どこから数えた期間なのかを確認する必要があります。
例えば、月末締め翌月末払いでは、月初に納品した分の入金まで約2か月かかることがあります。
一方、月末に納品した分なら約1か月です。
「翌月払いだから、納品から必ず30日で入金される」という理解では、必要な運転資金を少なく見積もってしまいます。
資金繰りでは、受注日、納品・役務提供日、検収日、請求日、支払期日を区別してください。
どの工程が延びているかを把握すれば、検収の迅速化、請求漏れの防止、支払条件の交渉など、対策を具体化できます。
売掛金が多くなりやすい7つの業界
以下は、掛取引や請求サイクルの構造から売掛金が発生しやすい業界です。
売掛金残高の多さを示す統計上のランキングではなく、同じ業界でも前受金の有無や取引先構成によって状況は異なります。
1.建設業|出来高払いと工事代金の確定時期が影響する
建設業では、資材の購入や外注費、人件費の支払いが、工事代金の入金より先になることがあります。
工期の長い案件で完成時の一括払いが中心になると、受注額が大きいほど資金の持ち出しも増えます。
出来高払いを採用していても、施工済み部分の確認や請求額の承認に時間がかかれば、予定どおりに入金されるとは限りません。
追加工事について口頭の依頼しか残っていない場合は、施工の事実と代金の合意を別々に確認する必要があります。
実務では、契約総額と今回回収できる金額を分けることが重要です。
総額1,000万円の工事でも、今回承認された出来高請求が300万円なら、契約総額すべてを直近の入金予定にはできません。
既払金や控除があれば、実際の受取額はさらに変わります。
また、元請の入金が遅いことを理由に、下請への支払いを無制限に遅らせられるわけではありません。
建設業法には、注文者から支払いを受けた場合の1月以内の支払いなどの規定があり、一定の特定建設業者には引渡しの申出から50日以内の規定もあります。
適用条件を確認したうえで、契約段階から支払日を設計しましょう。
2.運送業|日々の経費と月締め入金に差が生まれる
運送業では、一定期間の運送実績をまとめて請求する契約があります。
その一方で、燃料費、高速道路料金、人件費、車両の維持費などは継続して発生するため、入金を待つ間にも現金が必要です。
荷主や元請ごとに締め日や請求方法が異なると、売掛金管理も複雑になります。
配送完了の記録、受領書、追加料金の合意がそろわなければ、請求処理が止まることも考えられます。
2026年施行の取適法では、一定の特定運送委託が新たに対象となっています。
ただし、すべての運送契約が対象になるわけではなく、取引内容や当事者の規模などの要件によるため、個別の確認が必要です。
3.卸売業|売掛金に在庫の資金負担も重なる
卸売業は、商品を仕入れて得意先に掛販売する取引で売掛金が発生します。
販売先が増えるほど請求件数が多くなり、得意先ごとに支払条件が異なれば、管理の負担も大きくなります。
注意したいのは、売掛金のほかに在庫にも資金が固定されることです。
仕入先への支払いが早く、販売先からの回収が遅い場合、商品の保管期間も含めて運転資金を用意しなければなりません。
返品、値引き、販売奨励金などの調整がある場合は、請求額と実際の入金額の差を明確にします。
合意済みの値引きが未処理なのか、支払遅延なのかを分けないと、督促対象や資金繰り予測を誤る原因になります。
4.製造業|製造期間と納入後の回収期間が重なる
製造業では、原材料の調達から加工、納品までに時間がかかり、その後も代金の回収を待つ取引があります。
売掛金だけでなく、原材料や仕掛品の残高も合わせて確認する必要があります。
受注生産品や専用部品では、仕様変更、受入検査、不具合対応などが請求や入金に影響することがあります。
何をもって納品完了とするか、どの範囲を検査するかを事前に合意しておけば、事後の争いを減らせます。
ただし、「製造業では長い支払サイトが普通だから問題ない」とは判断できません。
取適法の対象取引では、検査の有無にかかわらず、物品等の受領日から60日以内のできる限り短い期間で支払期日を定める必要があります。
検査待ちを理由に、法律上の起算点を自由に後ろへずらせるわけではありません。
5.IT・システム開発業|検収条件と追加開発が影響する
システム開発では、要件定義、設計、開発、テストなどの工程が長くなり、人件費や外注費が先行しやすくなります。
ただし、請負、準委任、月額保守など、契約形態によって請求条件は異なります。
完成時の検収を支払条件にする契約では、成果物や合格基準が曖昧だと、追加対応の範囲が広がり、請求が遅れる原因になります。
月ごとの業務報告に基づく契約なら、報告書の提出・承認の流れも重要です。
対策は、成果物、対象外の作業、追加費用の合意方法を明確にすることです。
工程ごとの請求を取り入れる際も、単に請求日を分けるだけでなく、それぞれの支払いが発生する条件を定めましょう。
6.広告・制作業|外注費や媒体費の先行に注意する
広告代理店、デザイン会社、動画制作会社などでは、制作費や媒体費を先に支払い、顧客から後日代金を受け取る取引があります。
案件が重なる時期には、売上増加と同時に資金需要も膨らみます。
修正回数や納品条件が明確でないと、制作が終わっても請求できない状態が続くことがあります。
広告運用では、実績に応じた精算額や立替金の扱いも確認が必要です。
着手時の入金、制作段階に応じた請求、媒体費の事前入金などを検討すると、持ち出しを抑えられます。
7.医療・介護業|制度に沿った請求・支払いの時間差がある
保険診療や介護サービスでは、患者・利用者の自己負担分とは別に、審査支払機関を通じて受け取る部分があります。サービス提供と、その部分の入金には制度上の時間差があります。
例えば診療報酬には、診療月に対して翌々月に支払われるサイクルがあります。
ただし、実際の支払日は機関や年度の予定によって確認する必要があり、一律の日付で資金繰りを組むことは避けましょう。
介護給付費も、通常はサービス提供の翌月に請求し、その後の審査を経て支払われます。
返戻による再請求が必要なものと、査定などで支払額が変わるものを区別し、予定額と確定額の差を管理することが大切です。
売掛金が多いときに確認したい3つの指標
売掛金回転期間|月商の何か月分が未回収か
残高だけでは、売掛金の多さを判断できません。
月商1,000万円の会社と月商1億円の会社では、売掛金2,000万円が持つ意味が異なるためです。
簡易的な確認方法は、「売掛金残高÷月平均売上高」です。
月平均売上高1,000万円、売掛金2,000万円なら、月商の約2か月分に相当します。
売上が安定し、ほぼ全額が掛販売という前提なら、おおまかな回収期間を考える手がかりになります。
より丁寧に分析する場合は、平均売掛金残高を使い、分母も掛売上高と対応させます。
税込・税抜の違い、現金売上の割合、季節変動にも注意してください。
期日超過額|正常債権と延滞債権を分ける
売掛金の年齢管理では、発生日からの経過期間と、支払期日からの超過日数を区別します。
発生から60日たっていても、約定期日が未到来なら、直ちに延滞とはいえません。
回収管理では、期日未到来、期日超過1〜30日、31〜60日、61日以上など、自社の運用に合った区分を設けます。
期日超過額が全体の何割あるか、同じ取引先で繰り返していないかを確認すると、単なる取引量の増加と、回収状態の悪化を切り分けやすくなります。
取引先集中度|1社の遅延に耐えられるか
売掛金が特定の取引先に集中していると、1社の入金遅延が給与や仕入れの支払いに直結します。
取引先別残高を合計残高で割り、集中の程度を確認しましょう。
例えば、売掛金2,000万円のうち1,200万円が1社向けなら、集中度は60%です。
これを直ちに危険とする一律の基準はありませんが、その入金が1か月遅れた場合の資金不足額は試算しておく必要があります。
また、貸倒引当金は回収不能の見込みを会計に反映するもので、現金を確保したり、代金の回収を保証したりする仕組みではありません。
保険、保証、与信限度額とは役割を分けて考えます。
独自の計算例|売上が増えると、どれだけ資金が必要になるか
売掛金が多い会社では、売上目標と同時に「受注を増やすための資金」を計算することが重要です。
ここでは、掛売上の増加が運転資金に与える影響を単純化して考えます。
月商1,000万円、実質的な回収期間が2か月の会社が、月商1,500万円へ成長するとします。
売上が毎月均等に発生し、全額が掛販売なら、安定後の売掛金は概算で2,000万円から3,000万円に増えます。
この場合、売掛金だけで約1,000万円の追加資金が必要です。
利益が出る受注でも、増加分の入金がそろう前に、外注費や人件費の支払いが到来する可能性があります。
ただし、追加資金の総額が必ず1,000万円になるわけではありません。
在庫の増減、仕入先への支払条件、前受金によって変わります。
営業運転資金は、概ね「売上債権+棚卸資産−仕入債務」で考え、前受金などの影響も確認します。
回収期間の短縮効果も試算できます。
同じ前提で、月商1,500万円の回収期間を実質15日短くできれば、1か月を30日とした概算では、売掛金を約750万円圧縮できる計算です。
この750万円は利益が増えるという意味ではありません。
売掛金に固定されていた資金が早く戻る効果です。
値引きと引き換えに早期入金を受けるなら、その費用も含めて比較しましょう。
「売上より売掛金が多い」ときの正しい見方
月商との比較と年商との比較では意味が異なる
月商1,000万円に対して売掛金2,000万円であれば、約2か月分の掛代金が残っている構造として説明できる場合があります。
一方、年商1億2,000万円を期末売掛金が上回る場合は、通常の短期回収の取引だけでは説明しにくく、詳しい確認が必要です。
過年度からの滞留、長期の分割払い、他の債権の混入、二重計上、入金消込の漏れなどを調べます。
期末に売上が集中すれば残高は膨らみますが、それだけで年商を超える残高を説明できるとは限りません。
月次推移と翌期の回収実績を確認することが重要です。
決算書と通帳をつなげて確認する
確認は、決算書の残高から取引先別の内訳へ進み、請求書、契約書、入金履歴を照合します。
請求書に書かれた金額と、実際に入る金額が一致するかも確認してください。
入金済みなのに消込がされていない場合と、取引先が支払っていない場合では、必要な対応が違います。
固定資産の売却代金など、本業の売上以外の未回収額が含まれていれば、科目の整理も検討します。
売掛金の回収と資金繰りを改善する方法
請求する前の段階から管理する
請求済みの売掛金だけを管理していると、請求前に止まっている案件を見落とします。
納品済み・検収待ち、検収済み・未請求、請求済み・期日未到来、期日超過というように段階を分けると、対応すべき担当者が明確になります。
請求書の送付日だけでなく、取引先のシステムで受け付けられたか、差戻しになっていないかも確認しましょう。
建設業なら、工事下請基本契約書、発注書、電子契約ファイル、見積書、工程表、進捗資料、出来高請求書を案件ごとにまとめます。
システム画面を保存する場合は、工事名、金額、承認状況、支払予定日を追える状態にすることが大切です。
受注前に支払条件と与信限度額を決める
契約では、締め日、支払日、検収条件、追加作業の承認方法、相殺・控除の扱いを確認します。
売上を増やす前に、その取引先にいくらまで未回収残高を持てるかを決めておくと、資金負担の上限を管理しやすくなります。
前受金や中間金を受け取れるかも検討しましょう。
新規契約や更新時に、費用が発生する時期を示して協議する方法が考えられます。
入金確認と督促の担当を明確にする
支払期日に入金が確認できなければ、まず振込日、振込名義、金額の相違などを確認します。
事務上の行き違いと資金不足による遅延を切り分け、回答された支払予定日を記録してください。
営業担当だけに任せず、経理が入金実績を管理し、責任者が追加受注や支払条件を判断する流れを決めます。
反復する遅延や契約上の争いがあれば、金額と状況に応じて弁護士などへの相談を検討します。
内容証明郵便を送れば必ず回収できるわけではありません。
書面の送付に進む前にも、契約、履行、請求、相手の回答を時系列で整理することが、方針決定に役立ちます。
週単位の資金繰り予測を作る
月末の残高が足りていても、月中の給与支払日に資金が不足することがあります。
少なくとも直近の大きな入出金は、日付を入れて確認しましょう。
実務上の一例として、13週間程度の資金繰りを週単位で更新する方法があります。
確定した入金と、検収・承認待ちの入金を区別し、主要取引先の支払いが遅れた場合の予測も作ります。
必要なのは、不足額だけでなく「いつから、いつまで不足するか」です。
期間が分かれば、請求条件の変更、金融機関への相談、売掛債権の資金化を比較しやすくなります。
2026年の支払ルールも確認しておく
2026年1月1日から施行された取適法では、資本金基準に加えて従業員基準が設けられるなど、対象が拡大しています。
取引の種類と当事者の規模により適用が決まるため、業界名だけでは判断できません。
対象取引では手形払いが禁止され、電子記録債権や一定のファクタリング等の支払手段についても、支払期日までに代金満額相当の現金を得ることが困難なものは禁止されます。
ここでいう支払手段の規制と、売掛債権を持つ事業者が自ら選んで早期資金化を利用する場面は、区別して確認する必要があります。
発注者が長い支払条件を提示し、受注者に手数料を負担させればよい、という理解は適切ではありません。
なお、建設業者が請け負った建設工事を他の建設業者へ再委託する取引は、取適法の対象となる製造委託等には該当しません。
建設工事の下請取引は建設業法の規律を確認し、資材製造の委託などは実際の取引内容に応じて判断します。
ファクタリングを活用するときの判断ポイント
業種よりも、債権の内容と裏付けが重要
ファクタリングは、事業者が持つ売掛債権などを売却して、期日前に資金化する方法です。
融資とは仕組みが異なりますが、利用には審査があり、売掛金があれば必ず買い取られるわけではありません。
確認される事項には、取引先の信用、債権の発生根拠、金額、支払期日、過去の入金実績などがあります。
請求書だけでは、実際に仕事が完了しているか、取引先がその金額を認めているかまで分からないため、関連資料を準備することが重要です。
例えば、未着工の工事契約総額と、施工済みで承認された出来高債権では、確認できる内容が異なります。
将来債権の取扱いを含め、対象範囲は会社ごとの基準によります。
請求額と資金化できる金額を分ける
出来高請求額500万円でも、既払金100万円、合意済みの控除50万円があるなら、実際の入金予定額は350万円です。
すでに受け取った分や、重複する請求を含めて資金化を計画してはいけません。
審査を受ける前に、「契約総額」「今回の請求額」「承認された額」「未回収額」「実入金予定額」を整理すると、認識の食い違いを減らせます。
手数料は粗利益と翌月以降の資金繰りで判断する
額面300万円の債権について、仮に手数料8%、その他費用なしなら、受取額は276万円です。
この8%は計算例であり、相場や個別の見積条件を示すものではありません。
仮に対象取引の粗利益が45万円なら、24万円の手数料はその約53%に相当します。
資金化できるかだけでなく、費用を負担した後に利益と資金が残るかを検討する必要があります。
また、早期資金化した債権の代金を、将来もう一度使える入金として数えてはいけません。
二社間で利用者が集金する契約なら、その回収金を契約に従って引き渡す資金として確保し、翌月以降の支払いも含めて判断しましょう。
二社間・三社間の手続きと契約内容を確認する
二社間は利用者とファクタリング会社、三社間は売掛先も関与する方式です。
一般に三社間では売掛先の承諾などが必要となるため、希望する実行日までに手続きが終わるかを確認します。
二社間でも、債権譲渡登記の有無や通知に関する条件は契約によって異なります。
手数料だけでなく、登記等の費用、実行日、回収方法、売掛先が支払わない場合の負担を確認してください。
金融庁は、ファクタリングを装った貸付けや、高額な手数料などに注意を促しています。
契約の名称だけで判断せず、不払いの際の買戻し義務や自己資金による支払義務など、実際の負担を確認することが必要です。
まとめ|売掛金の「金額・期日・確実性」を管理する
売掛金が多くなりやすいのは、掛取引が多い、費用が先行する、検収や請求に時間がかかるといった特徴を持つ業界です。
しかし、業界の慣行だけで、長い回収期間や支払遅延を正当化することはできません。
まずは、取引先ごとに未回収額と支払期日を整理し、検収待ち、未請求、期日未到来、期日超過を分けましょう。
そのうえで、前受金や分割払い、請求手続きの改善を進め、不足する時期と金額を予測します。
ファクタリングを検討する場合も、確定した債権の内容と実際の受取額を確認することが先決です。
売上の拡大と資金回収の仕組みを一緒に設計することが、資金繰りを安定させる経営につながります。