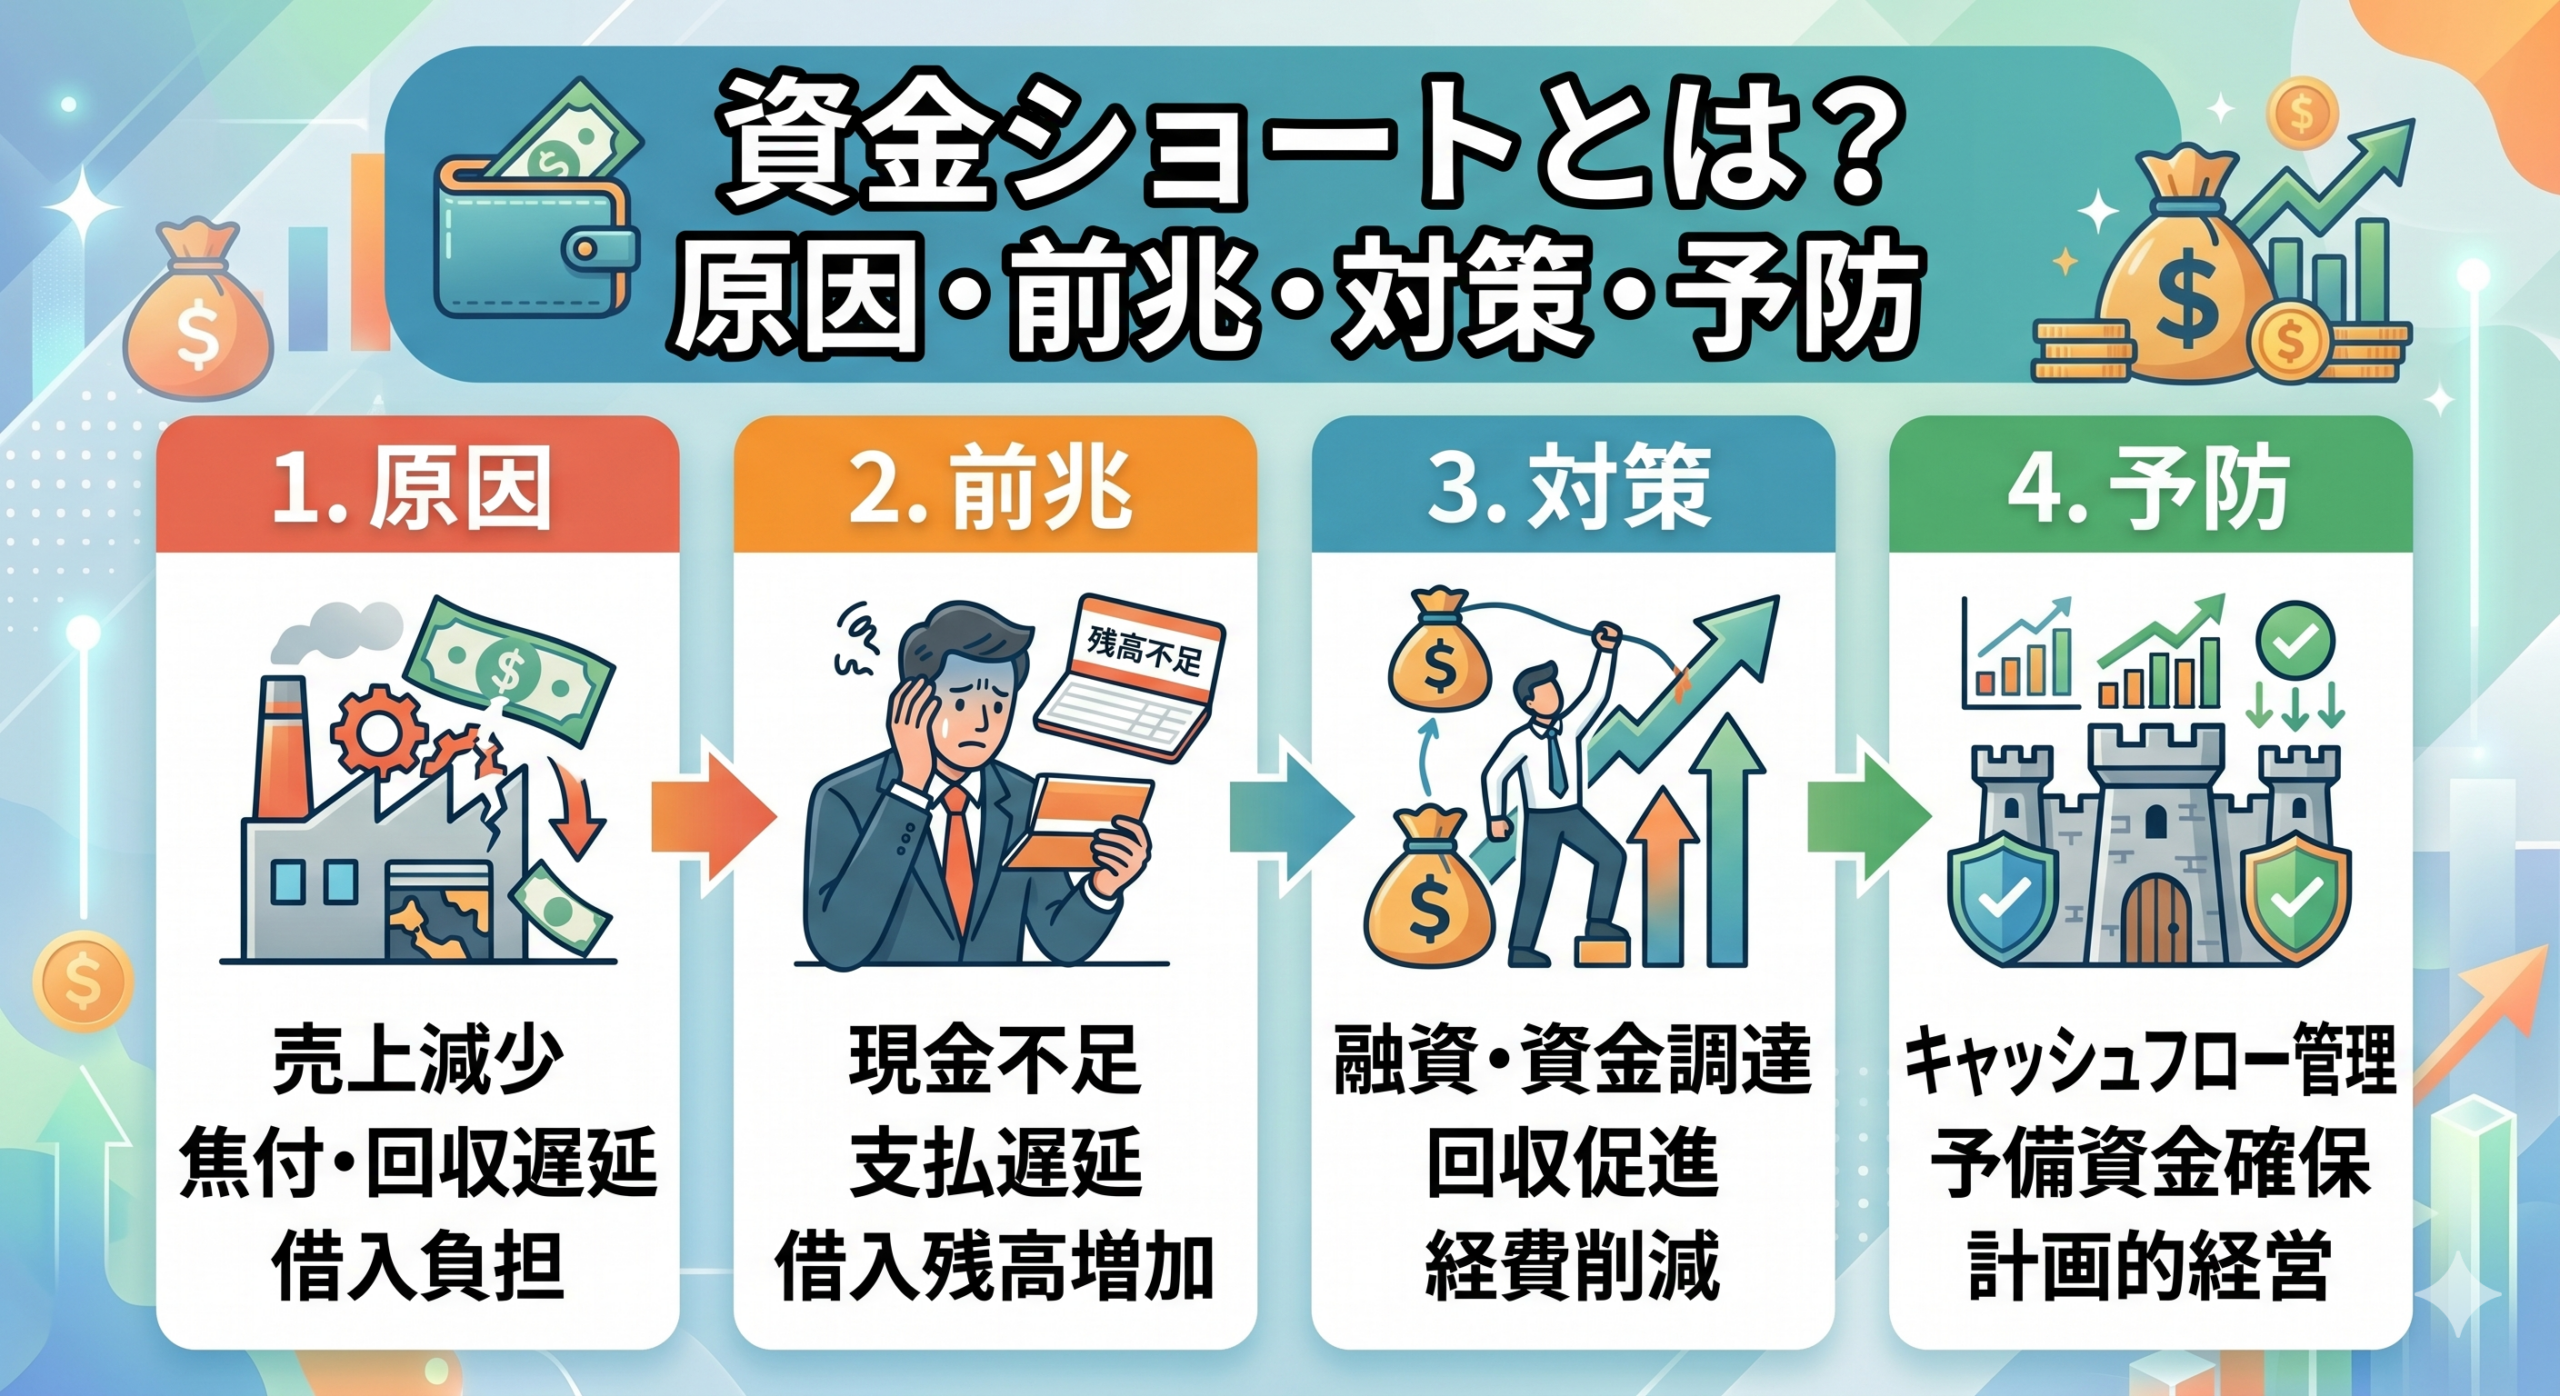
資金ショートとは、支払期日までに必要なお金を用意できず、給与や仕入代金、外注費などの支払いに支障が出る状態です。
赤字企業だけの問題ではなく、売上が伸びている黒字企業でも起こります。
特に、材料費や人件費を先に支払い、売上代金を後から受け取る事業では、利益と手元資金の動きが一致しません。
受注を増やした結果、入金までの立替負担が膨らむこともあります。
この記事では、資金ショートの意味や原因、前兆、緊急対策を解説します。
さらに、日付別の資金繰り計算や建設業の請求管理、ファクタリング利用後の残高確認など、実務で役立つ視点を紹介します。
1.資金ショートとは?赤字・債務超過・倒産との違い
資金ショートは「支払日に使えるお金」の不足
会社に売掛金や在庫、不動産があっても、支払日に現金化できなければ支払いには使えません。
資金ショートでは、資産総額よりも、期日までに使える現金・預金が重要になります。
例えば、月末までの支払いが550万円、預金残高と確実な入金の合計が400万円なら、不足額は150万円です。
翌月に500万円の入金予定があっても、月末の不足を埋める手当てが必要です。
なお、口座の残高がすべて自由に使えるとは限りません。
既に振込予約した金額や、近く引き落とされる費用も確認し、二重に使えるお金として数えないようにしましょう。
赤字・債務超過とは確認する数字が違う
資金ショートは、支払いに必要な現金・預金が不足する状態です。
判断する際は、現在の残高と支払日までの入出金を確認します。
赤字は、一定期間の費用が収益を上回り、損失が発生している状態です。
主に損益計算書で確認します。
債務超過は、負債が資産を上回る状態です。貸借対照表の資産と負債を比較して判断します。
倒産は、債務を支払えず、経営が行き詰まる状態を広く表す言葉です。
支払いを継続できるか、どのような手続を取るかが問題になります。
赤字や債務超過でも、手元資金や資金調達によって事業を続けられる場合があります。
一方、利益が出ていても支払日に現金がなければ、資金ショートは起こります。
「倒産」は単一の法的手続の名称ではなく、破産や民事再生などを含む経営破綻の状態を広く表す言葉です。
一度の資金不足で直ちに倒産するとは限りませんが、解消できなければ事業継続を脅かします。
黒字でも資金ショートする仕組み
仮に、売上1,000万円に対して対応する費用が800万円なら、単純化すると利益は200万円です。
しかし、売上の入金が3か月後で、費用800万円の支払いが今月なら、その間をつなぐ資金が必要です。
また、借入金の元本返済は原則として費用になりませんが、現金は減少します。
設備取得の支出と減価償却費の計上時期も一致しません。
そのため、利益だけでは支払いの余力を判断できないのです。
2.資金ショートが起こる7つの原因
① 売上減少と利益率の低下
受注が減っても、人件費や家賃などの固定費はすぐには減りません。
売上減少が続けば、毎月の不足を預金で補う状態になります。
売上が維持されていても安心はできません。
値引きや原価上昇によって利益率が下がれば、同じ売上から残るお金が少なくなります。
売上高と粗利益の両方を確認しましょう。
② 原材料費・外注費の増加や突発的な支出
材料、燃料、外注費などが上昇しても、販売価格への転嫁が遅れると資金繰りが悪化します。
設備故障や車両修理など、予定外の支出が引き金になる場合もあります。
契約時の見積りだけで判断せず、案件ごとに最新の原価見込みを更新することが大切です。
工期延長に伴う追加人件費など、後から発生する費用も含めます。
③ 売掛金の入金遅延・未回収
予定していた入金が遅れると、そのお金を当てにしていた支払いができなくなります。
大口取引先への依存度が高い企業ほど、一社の遅延が与える影響は大きくなります。
遅延の原因は取引先の経営悪化だけではありません。
請求書の不備、検収未了、金額の認識違いなども考えられます。
期日だけでなく、支払い手続が完了しているかまで確認しましょう。
④ 入金と支払いのタイミングのずれ
外注費を翌月末に支払い、売上代金を翌々月末に受け取る取引では、その間の資金を自社で負担します。
受注が増えるほど、必要な運転資金も膨らみます。
「大きな案件を受注したのに預金が減る」という場合は、受注から入金までの支出を確認してください。
利益が確保できる案件でも、先行支出を賄えなければ受注量の調整が必要です。
⑤ 在庫や未請求の工事代金への資金の滞留
売れない在庫には、仕入れに使った資金が固定されています。
大量購入による値引きがあっても、販売まで長期間かかれば資金負担は増えます。
建設業では、施工が進んでいても請求できていない部分にも注意が必要です。
追加工事の金額が未合意、出来高の確認待ちなどにより、支出だけが先行する場合があります。
⑥ 設備投資と借入返済の負担
機械や車両などへの投資は、将来の売上に役立つ一方、支出が先行します。
運転資金まで投資に回すと、日常の支払いに支障が出かねません。
返済についても、月々の元本と利息を資金繰り表に反映します。
複数の借入れがある場合は、返済開始月や据置期間の終了が重なっていないか確認しましょう。
⑦ 資金繰りの把握不足
預金残高を確認していても、将来の支払いまで把握していなければ不足を見落とします。
税金、賞与、保険料、年払いの契約費用などは、通常月の支出とは別に管理が必要です。
「月末になってから調達先を探す」状態では、審査や契約に使える時間が限られます。
資金繰り表を更新し、不足が見込まれる段階で対応することが重要です。
3.見逃してはいけない資金ショートの前兆
次の変化がある場合は、資金繰りを詳しく点検しましょう。
- 売上が増えているのに預金残高が減っている
- 売掛金や在庫の増加が、売上の増加を上回っている
- 支払期日を過ぎた売掛金が増えている
- 税金や社会保険料の納付資金を確保できていない
- 短期借入れや支払い延期を繰り返している
- 特定の入金が遅れると給与を支払えなくなる
該当数だけで危険度を判定することはできません。
一つでも金額が大きければ、早急な対応が必要です。
特に確認したいのは「先々の残高が最も少なくなる日」です。
月末に黒字の残高でも、月中の給与日や決済日に不足する場合があります。
借入れが増えた理由も、成長に伴う運転資金なのか、赤字補填なのかに分けて把握しましょう。
4.資金ショートしそうなときの緊急対策
STEP1:不足する日と金額を確定する
まず、すべての口座残高と入出金予定を一つの表にまとめます。
緊急時は日次で、少なくとも直近1~3か月を確認してください。
以下は、計算方法を示す仮定の例です。月初の預金残高を300万円とします。
- 10日:売掛金200万円を回収し、残高は500万円になります。
- 15日:給与250万円を支払い、残高は250万円になります。
- 20日:仕入代金300万円の支払いがあり、50万円不足します。
- 25日:売掛金100万円の入金予定があり、単純計算では残高が50万円に戻ります。
月末残高はプラスでも、20日に50万円不足します。
必要なのは、25日の入金を待つことではなく、20日までに不足を埋める対応です。
未承認の融資や未合意の追加工事代金は、確実な入金と分けて記載します。
「通常どおり入金される場合」と「大口入金が遅れる場合」の二通りを作ると、対策の必要額を判断しやすくなります。
STEP2:入金前倒しと支払条件変更を相談する
未請求分があれば、契約に従って速やかに請求します。
取引先には、入金の前倒しや、既に合意できる出来高部分の支払いを相談する方法があります。
支出側では、不要な購入や投資の延期を検討し、必要に応じて取引先へ支払条件の変更を相談します。
「今月末に50万円、残額を翌月15日に支払う」など、実行可能な金額と日付を提示しましょう。
ただし、相手の合意があれば自由に延期できるとは限りません。
2026年1月施行の取適法では、対象取引について受領日等から60日以内のできる限り短い期間に支払期日を定める義務があります。
適用法令を確認し、一方的な延期や違法な支払遅延を避ける必要があります。
STEP3:税金・社会保険料の猶予を相談する
国税には、一定の要件を満たした場合の「換価の猶予」「納税の猶予」があります。
申請による換価の猶予は、原則として対象国税の納期限から6か月以内の申請が必要で、猶予期間は原則1年以内です。
承認されれば通常は分割して納付します。
厚生年金保険料等にも猶予制度があります。
換価の猶予では、納期限から6か月以内の申請などの要件があります。
資金不足だけで自動的に適用される制度ではないため、早めに年金事務所へ相談してください。
国税は所轄税務署、地方税は自治体の納税窓口が相談先です。
給与の支払いについても、取引先への支払いと同じ感覚で延期せず、労働法上の義務を踏まえた対応が必要です。
STEP4:資産売却や融資を並行して検討する
使用していない機械や車両などがあれば、売却を検討します。
ただし、査定から入金までの日数、担保設定や所有権、売却後の業務への影響を確認しましょう。
融資では、既存の取引銀行、日本政策金融公庫、信用保証協会の保証付き融資などが候補になります。
公庫には、一時的な業況悪化に対応する経営環境変化対応資金などがありますが、対象要件と審査があります。
必要日、必要額、資金使途、返済原資を整理し、決算書、試算表、資金繰り表、借入一覧を用意します。既存借入れの返済条件変更も選択肢ですが、金融機関の承認が必要です。
STEP5:売掛債権の早期資金化を検討する
売上代金の入金待ちが原因なら、ファクタリングも検討できます。
売掛債権を売却し、支払期日前に資金化する仕組みです。
売掛先の信用力や債権内容などの審査があり、希望額や希望日に必ず利用できるわけではありません。
でんさいを保有している場合は、金融機関での割引も候補になります。
ただし、でんさいの譲渡では原則として譲渡人の保証が伴うため、売掛先の不払い時に負う責任を確認してください。
複数の方法を並行して検討し、入金時期、手取り額、費用、利用後の支払い負担を比較しましょう。
5.ファクタリング実務の視点で確認したい3つのポイント
① 請求書だけでなく、取引の裏付けをそろえる
資金化の相談では、請求書に加えて、契約書や発注書、納品・検収に関する資料、過去の入出金履歴などが確認材料になります。
必要書類は会社や案件によって異なります。
建設業の出来高請求なら、基本契約、個別の発注内容、請求対象の施工範囲、出来高の承認状況、支払日を整理してください。
工程表は進捗を示しますが、それだけで請求額や支払義務が確定したと判断できるとは限りません。
電子契約や受発注システムを使っている場合は、契約ファイルや承認画面も保存します。
未合意の追加工事は確定済みの請求と区別し、資金化できる前提で支払いを組まないことが大切です。
② 額面ではなく「差引後の手取り」で不足を埋める
仮に500万円の債権を、手数料率6%、その他費用なしで売却する場合、手数料は30万円、受取額は470万円です。
500万円の支払いには30万円不足します。
同じ仮定で手取り500万円を確保したいなら、必要な債権額は「500万円÷0.94」で約532万円になります。
実際には端数処理や諸費用、買取対象額などの条件があるため、見積書の振込予定額を確認してください。
また、案件の利益が80万円なら、30万円の手数料はその37.5%に相当します。
手数料率だけでなく、費用を負担しても利益が残るかを確認することが重要です。
ここで示した率は計算例であり、相場や個別の提示条件を示すものではありません。
③ 元の入金日に同じ売掛金を二重計上しない
ファクタリングは、将来受け取る代金を前倒しする取引です。
売上や利益そのものが増えるわけではありません。
売掛先からファクタリング会社へ直接支払う契約では、元の入金予定を自社の収入から外します。
自社が回収して引き渡す契約では、回収入金と引渡し支出の両方を記載し、自由に使える資金として扱わないようにします。
利用直後の不足だけでなく、その後の給与や仕入れまで賄えるかを確認してください。
また、通常の不払いリスクを誰が負担するか、買戻し義務や契約違反時の責任も確認が必要です。
金融庁は、契約名にかかわらず、実態が貸付けに当たる取引への注意を促しています。
6.資金ショートを防ぐ日常の管理方法
資金繰り表は予測と実績の差まで確認する
平時は月次で数か月先を見通し、直近は週次、資金が厳しい時期は日次で更新します。
管理期間は事業の入金サイクルに合わせて設定しましょう。
残高を更新するだけでなく、予定より入金が遅れた理由、支出が増えた理由を確認します。
同じずれが続くなら、翌月の見込みにも反映します。
会計ソフトや銀行データは実績確認に役立ちますが、将来の支出予定は別途補う必要があります。
取引ごとに「先に出ていくお金」を把握する
受注前に、材料費、外注費、人件費などの支払日と回収日を並べます。
例えば、入金前に合計600万円を支払う案件なら、その先行支出を支える資金を確保できるかが判断材料です。
着手金や中間金、出来高払いを交渉できれば、立替負担を減らせる可能性があります。
売上規模だけで受注判断をせず、利益と資金負担をセットで確認しましょう。
請求・検収・入金確認を一連の業務にする
請求書の発行だけで管理を終えず、取引先への到達、必要な承認、入金予定日、実際の着金まで確認します。
請求先の締切日を過ぎると、支払いが翌月扱いになる場合もあるためです。
在庫の処分や固定費の見直しも継続します。
ただし、受注獲得や品質維持に必要な費用まで削ると将来の入金を減らすため、事業への影響を見て判断してください。
支出を増やす前に翌月以降の残高を確認する
一度資金を調達できても、すぐに設備購入や受注拡大へ回すと、再び不足するおそれがあります。
調達額の使い道を支払日ごとに割り当て、給与や税金など今後必要になる資金を残してください。
例えば、今回の不足が100万円でも、その翌週に納税150万円があるなら、100万円の調達だけでは対応が終わりません。
目先の不足と、その後の不足を連続して確認することが大切です。
また、補助金や助成金は、申請すればすぐ入金されるとは限りません。
採択や交付決定だけを理由に支払原資へ組み込まず、実際の入金条件と時期を確認しましょう。
入金が確定するまでの立替資金も、資金繰り表に反映します。
自社に合った安全資金と調達手段を用意する
必要な手元資金に、全企業共通の正解はありません。固定費、回収期間、取引先への集中度、季節変動を踏まえて設定します。
「最大の入金が2週間遅れたら支払えるか」など、具体的な条件で試算すると不足に気づきやすくなります。
借入枠についても、未使用額だけでなく実際の利用条件を確認し、平時から金融機関へ経営情報を共有しましょう。
7.資金繰りに困ったときの相談先とよくある質問
どこに相談すればよい?
追加融資や返済条件変更は取引金融機関、公的融資は日本政策金融公庫や信用保証協会が主な相談先です。
原因分析は税理士などに相談できます。
資金不足を繰り返している場合は、中小企業活性化協議会も候補です。
収益力改善や事業再生などの支援があり、資金繰り計画と経営改善を一緒に検討できます。
資金ショート直前でも融資は受けられる?
財務状況、返済可能性、必要日までの時間などによって異なります。
即日で借りられると決めつけず、既存銀行への相談、回収前倒し、資産売却なども並行して進めましょう。
ファクタリングを繰り返せば解決する?
入出金のずれには対応できても、継続的な赤字の解消にはなりません。
利用後の資金繰り表を作り、価格、原価、固定費、回収条件の改善と合わせて検討する必要があります。
経営者の個人資金を入れる際の注意点は?
法人への貸付けなのか出資なのかを明確にし、金額や条件を記録します。
会計・税務上の処理を税理士に確認し、個人の生活資金も含めて継続可能性を判断してください。
まとめ:資金が不足する日を予測し、その前に動く
資金ショートを防ぐには、利益と現金を分けて考え、支払日に使える資金を把握することが重要です。
まず日付別の資金繰り表を作り、不足する日と金額を明らかにしましょう。
一時的な入金待ちには、回収前倒しや融資、ファクタリングなどが選択肢になります。
継続的に資金が減る場合は、採算や返済計画の見直しも必要です。
資金化の相談では、希望額と必要日、債権の支払日、取引を裏付ける資料を整理してください。
手取り額と利用後の残高まで確認し、早い段階から対策を進めることが、事業の継続につながります。

